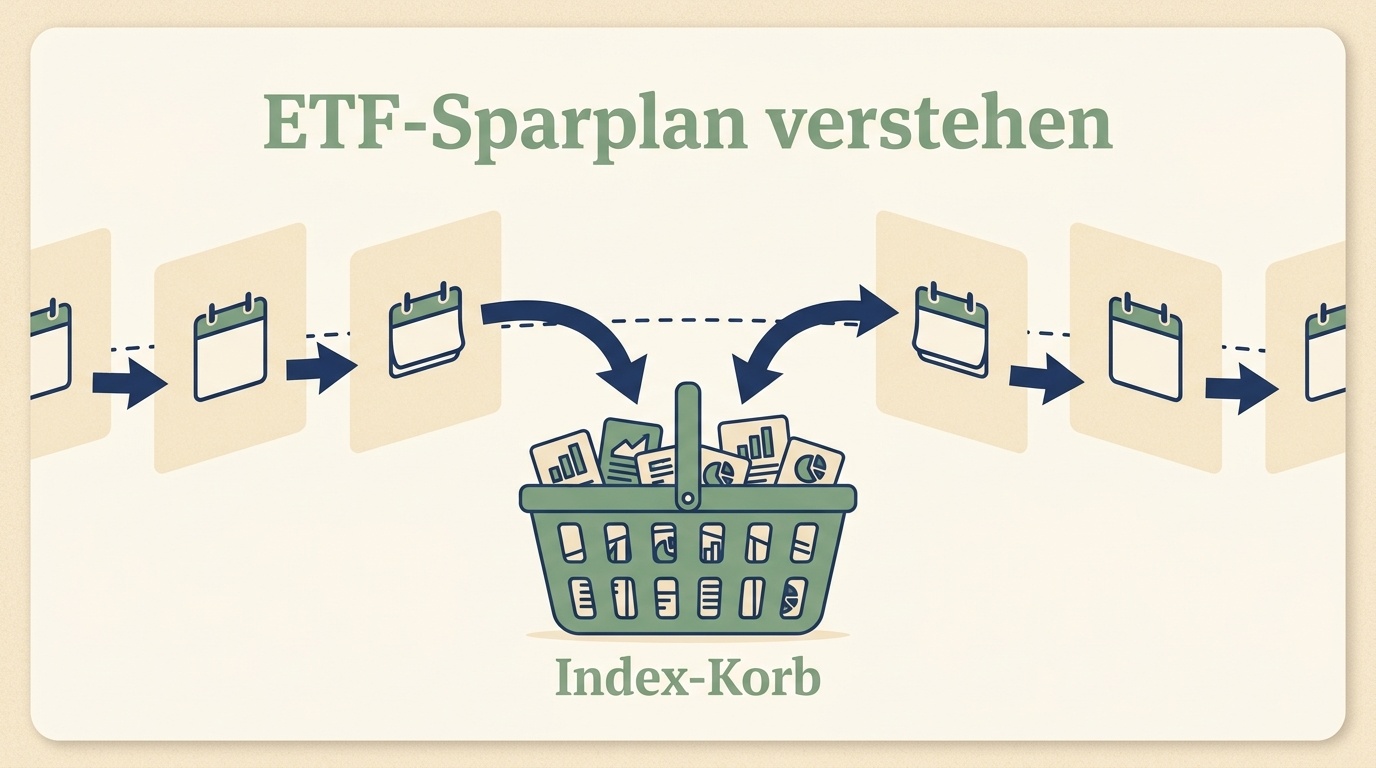
Un plan de aportaciones periódicas a un ETF es la forma más consecuente de construir patrimonio a largo plazo: se fija una cantidad, se elige un ritmo y se deja la ejecución en manos de una rutina automática. Lo que técnicamente suena trivial es, desde el punto de vista del comportamiento, una de las decisiones más eficaces que puede tomar quien invierte. Esta ficha explica en qué consiste un plan de aportaciones, por qué las cantidades mensuales funcionan tan bien y dónde están de verdad los tornillos que se pueden ajustar.
150 euros cada mes, en automático, durante 20 años
Imagine que decide destinar cada mes 150 euros, de forma automática, a un fondo indexado — al margen de que el mercado suba o baje en ese momento. Esa es justo la idea básica de un plan de aportaciones a ETF: una rutina fiable en lugar de decisiones espontáneas sueltas.
La pregunta de decisión: ¿ahorrar o sincronizar?
Quien piensa en un plan de aportaciones se enfrenta a una cuestión de principio: ¿confía en ingresar cantidades de forma regular y disciplinada, o prefiere esperar «el momento adecuado»? Los estudios de economía del comportamiento muestran una y otra vez que la mayoría espera demasiado tiempo, porque busca una seguridad que el mercado no ofrece. Un plan de aportaciones elimina precisamente esa tentación.
Su verdadera aportación no es financiera, sino psicológica: sustituye una pregunta sin solución (¿cuándo?) por otra que sí la tiene (¿cuánto y con qué frecuencia?).
Cómo funciona un plan de aportaciones
En la práctica, el plan se compone de pocas piezas. El banco o la plataforma carga el importe fijado el día elegido y compra con él participaciones del ETF acordado. El precio de compra depende del centro de negociación y del momento de la ejecución.
Los tres elementos centrales
- Importe: cuánto dinero se invierte cada mes o cada semana.
- Ritmo: si la ejecución es semanal, quincenal o mensual.
- Destino: qué fondo o fondos se alimentan.
Todo lo demás — orden, liquidación, anotaciones fiscales — ocurre en segundo plano y de forma automática. No hace falta decidir de nuevo cada mes.
Por qué las cantidades mensuales son tan eficaces
La clave está en el llamado efecto del coste medio: al invertir siempre el mismo importe, se compran automáticamente más participaciones cuando el precio es bajo y menos cuando es alto. Eso suaviza el precio medio de entrada. Importante: este efecto no es una garantía de ganancias, sino una consecuencia mecánica de las cantidades fijas.
Un plan de aportaciones no disciplina mediante el control, sino mediante la simpleza. Lo que funciona en automático no exige decisiones diarias.
Variantes opcionales, comparadas
Si se decide por un plan de aportaciones a ETF, existen varias posibilidades de diseño. Tres variantes habituales:
- Plan clásico: importe fijo, ritmo fijo, fondo fijo. Máxima sencillez.
- Plan dinámico: el importe sube cada año un porcentaje o una cantidad acordados. Útil si los ingresos crecen.
- Plan multifondo: reparto entre dos o tres fondos, por ejemplo desarrollados y emergentes por separado. Algo más de mantenimiento y más margen de diseño.
Qué variante encaja depende menos del mercado que de su paciencia y de su gusto por el orden. Quien no quiera iniciar sesión con regularidad está mejor servido con la variante 1.
Ritmo y día de cargo
Semanal, quincenal o mensual: la diferencia para la trayectoria a largo plazo es menor de lo que suele suponerse. Más importante que el ajuste fino es que el día de cargo se lleve bien con la entrada de la nómina. Así se evitan devoluciones y se mantiene un ritmo tranquilo.
Compruebe cada doce meses si importe, ritmo y fondos siguen encajando con su situación vital. Subir la aportación tras un aumento de sueldo tiene más sentido que un plan de emergencia inconstante.
Lo que un plan de aportaciones no es
Algunos límites honestos también forman parte:
- No protege de las pérdidas: las oscilaciones del mercado afectan también a las aportaciones en curso.
- No garantiza rentabilidad: el pasado no es una previsión del futuro.
- No optimiza impuestos: las cuestiones fiscales se aclaran con un profesional cualificado.
Conclusión: la automatización como aliada
Un plan de aportaciones a ETF convierte una pregunta abierta en una rutina cerrada. Quien decide una vez y deja trabajar a la automatización quita el suelo a las reacciones impulsivas. No es magia: es disciplina sencilla — y precisamente por eso funciona tan bien.